Есть ощущение, знакомое многим: вы работаете, стараетесь, планируете, а спокойствия всё равно не прибавляется. До тех пор, пока доход не становится стабильным “по умолчанию”, тревога прячется где-то в фоне. FIRE как раз про то, чтобы этот фон убрать.
Финансовая независимость (FIRE): как выйти на пенсию раньше — это не про “ничего не делать” и не про демонстративный аскетизм. Это про систему: сколько вы зарабатываете, сколько тратите, как копите и во что превращаете накопления, чтобы со временем доход от капитала смог закрывать расходы.
Я видел, как у людей меняется поведение всего от одного решения: перестать жить “от зарплаты до зарплаты” и начать считать будущие месяцы. Когда цифры становятся понятными, страх уходит. И тогда вопрос уже не в том, мечта это или нет. Вопрос в том, насколько быстро вы готовы собрать свою финансовую машину.
Короткий ответ: чтобы выйти на пенсию раньше по модели FIRE, нужно поднять долю накоплений, сформировать капитал и организовать инвестиционный доход так, чтобы он покрывал ваши расходы на жизнь. Скорость зависит от ваших цифр и выбранной стратегии.
- Финансовая независимость (FIRE): как выйти на пенсию раньше — что это и как работает
- Как выйти на пенсию раньше с FIRE: план, который держится на цифрах, а не на надеждах
- Краткое резюме
- Кому подойдет эта статья и когда вопрос особенно актуален
- Что такое FIRE: определение без тумана
- Почему это важно: деньги, риски и время
- Как выбрать курс к ранней пенсии: пошаговый алгоритм
- Шаг 1. Посчитайте свои реальные ежемесячные расходы
- Шаг 2. Определите текущую долю сбережений и то, что её ограничивает
- Шаг 3. Выберите целевую “стабильность” вместо абстрактного “когда-нибудь”
- Шаг 4. Настройте систему накоплений: автоматизация важнее силы воли
- Шаг 5. Выберите стратегию инвестирования под ваш срок и терпимость к просадкам
- Шаг 6. Сделайте “страховку последовательности”: правила на случай просадок
- Шаг 7. Учитывайте налоги и комиссии как реальность, а не досадную мелочь
- Шаг 8. Закрепите план пересмотра: раз в год вы должны обновлять картину
- Шаг 9. Планируйте не только “выход”, но и “жизнь после выхода”
- Критерии выбора: что проверять, прежде чем верить цифрам
- Маленькая подсказка из жизни
- Сравнение вариантов: какие подходы к FIRE встречаются чаще всего
- Типовые ошибки: как люди чаще всего портят себе ранний выход
- Стоимость, сроки и ограничения: как честно оценить путь
- Практические рекомендации: что делать уже на этой неделе
- Частые вопросы
- FIRE это то же самое, что “ранняя пенсия”?
- Сколько капитала нужно, чтобы уйти раньше?
- Можно ли сделать FIRE без резкого сокращения расходов?
- Что делать, если накапливать не получается из-за долгов?
- Как не сорваться и не потратить капитал раньше времени?
- Подходит ли FIRE людям с нестабильным доходом?
- Есть ли смысл начинать, если до цели далеко?
- Краткие выводы
Финансовая независимость (FIRE): как выйти на пенсию раньше — что это и как работает
FIRE это подход к финансовому планированию, где вы стремитесь накопить достаточно денег, чтобы расходы больше не зависели от текущей зарплаты. Вы делаете упор на раннее “развязывание” времени и дохода.
Схема обычно довольно приземлённая: снижение регулярных трат, рост сбережений, инвестирование и контроль рисков. Дальше начинается самое интересное: вы рассчитываете цель по капиталу и выбираете стратегию, которая выдержит не только хорошую доходность, но и просадки.
Польза тут практическая. В момент, когда капитал начинает платить, вы получаете свободу выбора: уходить с работы в 40 — не фантастика, а стратегия. И эта стратегия строится не на удаче, а на повторяемых шагах.
Как выйти на пенсию раньше с FIRE: план, который держится на цифрах, а не на надеждах
Краткое резюме
FIRE можно описать одной формулой: вы копите достаточно быстро и инвестируете так, чтобы доход с капитала покрывал расходы. Чем выше доля сбережений и чем аккуратнее вы относитесь к рискам, тем быстрее появляется возможность уйти от необходимости работать “ради выживания”.
Не существует универсальной даты, но есть понятный алгоритм. Он начинается с подсчёта своих ежемесячных расходов и заканчивается выбором стратегии инвестирования под ваш горизонт. Между ними много дисциплины и несколько ключевых решений, которые легко проверить.
Если вы хотите ускориться, основная работа будет не в поиске “волшебной инвестиции”, а в том, как вы управляете расходами и скоростью накопления.
Кому подойдет эта статья и когда вопрос особенно актуален
Эта статья будет полезна, если вы:
• хотите планировать ранний выход из “цикла работы” и спокойную жизнь без постоянной тревоги;
• готовы считать деньги честно, включая налоги, комиссии и реальные траты;
• сомневаетесь, что получится накопить капитал быстрее, чем “просто на пенсию”.
Материал особенно актуален, когда нужно:
• понять, какой капитал вам нужен и как оценить ориентир “по деньгам”;
• выстроить стратегию, которая не развалится при просадках рынка;
• отказаться от импульсивных решений и начать действовать системно.
Что такое FIRE: определение без тумана
Финансовая независимость (FIRE): как выйти на пенсию раньше — это подход, при котором человек накапливает капитал и инвестирует его так, чтобы доход от вложений смог покрывать его регулярные расходы. В результате появляется возможность сократить занятость или полностью отказаться от работы раньше стандартного пенсионного возраста.
Почему это важно: деньги, риски и время
Деньги в жизни человека часто работают как “амортизатор”. Зарплата закрывает потребности сегодня, но не гарантирует спокойствие завтра. Пока расходы завязаны на текущий доход, любое ухудшение ситуации превращается в стресс: увольнение, рост цен, проблемы со здоровьем или просто изменение условий труда.
Если действовать неправильно, система рушится быстро. Например, вы можете накопить сумму, но потратить её слишком рано из-за завышенных ожиданий по доходности. Или наоборот, вы слишком осторожны и замораживаете капитал там, где инфляция незаметно съедает покупательную способность. Оба сценария приводят к разочарованию, только в разное время.
Подход FIRE особенно актуален тем, кто хочет управлять временем осознанно. Когда у вас появляется план по капиталу и правила по расходам, вы начинаете принимать решения “на будущее”. Это и про ранний выход из рутины, и про защиту от рисков, которые обычно недооценивают.
Как выбрать курс к ранней пенсии: пошаговый алгоритм
Ниже логика, которую реально применить к вашей ситуации. Она не зависит от того, сколько вы зарабатываете сейчас. Зависит от того, что вы делаете с разницей между доходом и расходами и во что направляете накопления.
Шаг 1. Посчитайте свои реальные ежемесячные расходы
Берите не “сколько вам кажется”, а то, что подтверждается выписками. Разделите траты на обязательные и опциональные, а также добавьте ежегодные расходы, которые “размазываются” по месяцу. Это база для цели: капитал должен закрывать расходы, а не ваши мечты.
Если вы планируете менять образ жизни при выходе, лучше заранее обозначить диапазон. FIRE выигрывает точностью. Чем яснее расходы, тем понятнее нужный капитал.
Шаг 2. Определите текущую долю сбережений и то, что её ограничивает
Доля сбережений это разница между доходом и тратами в процентах от дохода. Она определяет скорость роста капитала сильнее любых “хитрых” советов. Если доля низкая, не надо винить себя. Надо увидеть, где именно расход уходит в утечку.
Часто ограничителями оказываются кредиты, привычка к регулярным “мелким” покупкам, подписки и дорогие фиксированные обязательства. Здесь обычно лежит самый быстрый рычаг.
Шаг 3. Выберите целевую “стабильность” вместо абстрактного “когда-нибудь”
Выход на пенсию “когда-нибудь” не работает. Вам нужна цель по капиталу или по сроку, а лучше и то и другое. Ориентир обычно считают через оценку того, какую часть расходов может покрыть капитал при заданной безопасной ставке.
В простом варианте люди берут “правило 4%”: капитал делят на годовые расходы и получают примерный масштаб. Это грубая оценка, но она помогает поставить стартовую рамку для дальнейшей корректировки.
Шаг 4. Настройте систему накоплений: автоматизация важнее силы воли
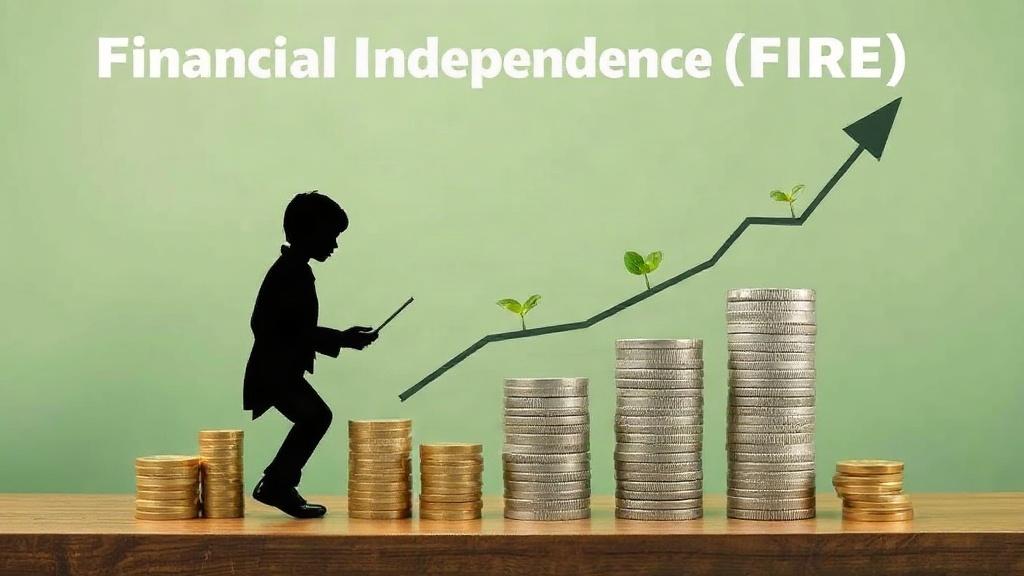
Если деньги каждый месяц “подвисают” и вы решаете в последний момент, вы почти гарантированно проиграете. Система FIRE любит автоматизацию: сначала фиксированная сумма на накопления, потом все остальное. Так вы превращаете дисциплину в настройку.
На практике это может выглядеть как отдельный счет или брокерский счет, куда перевод идет сразу после поступления зарплаты. Вам не нужно “вдохновение”. Нужен процесс.
Шаг 5. Выберите стратегию инвестирования под ваш срок и терпимость к просадкам
FIRE не равняется “купил акции и забыл”. Важно, как вы планируете переживать периоды снижения рынка. Если выход на пенсию близко, логика меняется: появляется потребность в части “подушечного” капитала, который не должен резко просесть именно тогда, когда он нужен.
Как правило, люди комбинируют активы по срокам: часть более стабильная для ближайших лет и часть более рискованная, но ожидаемо растущая для долгого горизонта. Конкретный состав зависит от условий и ваших предпочтений, но принцип “разделяй по времени” обычно помогает.
Шаг 6. Сделайте “страховку последовательности”: правила на случай просадок
Одна из самых опасных ошибок это продажа в плохой момент, потому что психологически не выдержали. Поэтому заранее продумайте правила: что вы делаете, если инвестиции просели на 20–40% и вам нужно жить за счет капитала.
Страховкой последовательности обычно служит временная подушка и продуманный график пополнения расходов, чтобы не заставлять себя продавать то, что в момент просадки “дешевле, чем вам выгодно”.
Шаг 7. Учитывайте налоги и комиссии как реальность, а не досадную мелочь
Доходность в буклетах почти всегда оптимистичнее вашей фактической. Налоги, комиссии, спреды и ограничения по инструментам съедают часть прибыли. FIRE становится устойчивее, когда вы считаете “чистый” эффект.
Периодически пересматривайте расчеты и не полагайтесь на одну цифру “примерно будет так”. Если вы хотите жить на капитале, вам важен прогноз по наличности, а не по бумажной доходности.
Шаг 8. Закрепите план пересмотра: раз в год вы должны обновлять картину
Семья, здоровье, доход, налоги, цены и даже ценности меняются. План FIRE не должен быть религией. Он должен быть живым документом. Раз в год пересчитайте расходы, долю сбережений и то, как близко вы к цели.
Так вы не уйдете в иллюзии и не пропустите ухудшения, которые надо компенсировать изменениями в расходах или инвестиционной стратегии.
Шаг 9. Планируйте не только “выход”, но и “жизнь после выхода”
Очень часто люди сосредотачиваются на дате. А потом сталкиваются с тем, что жизнь после выхода тоже требует управления. Например, инфляция влияет на стоимость жизни, а ваши потребности могут расшириться.
Если вы планируете выход постепенно, подумайте, как изменится работа, сколько времени вы оставите на “подработку”, и как это повлияет на размер капитала и темп расходования.
Критерии выбора: что проверять, прежде чем верить цифрам
При выборе параметров FIRE стоит оценивать следующие критерии:
1) Реальность расходов — расходы нужно подтверждать данными из выписок и закладывать ежегодные траты. Проверка простая: вы должны уметь объяснить каждую крупную статью.
2) Доля сбережений — она показывает скорость движения. Проверка: посмотрите, сколько процентов от дохода вы стабильно удерживаете без “героизма”.
3) Временной горизонт и риск-профиль — чем ближе период выхода, тем важнее устойчивость. Проверка: оцените, насколько вы выдержите просадку, если доступ к части денег в этот момент нужен.
4) Налоговая и операционная эффективность — комиссии и налоги лучше считать сразу, чем вспоминать потом. Проверка: сравните сценарии с учетом реальных условий, доступных вам.
5) Правила расходования — особенно важны на этапе, когда вы начинаете тратить капитал. Проверка: у вас должен быть план, что делать при просадке, чтобы не ломать стратегию.
Маленькая подсказка из жизни
Когда я впервые всерьез считал FIRE, я поймал себя на том, что в “расходы” не включал вещи, которые казались “редкими”. Через пару недель стало понятно, что “редкое” просто лежит за рамками ежедневной привычки. Список быстро изменился, и цель по капиталу тоже. Зато исчезло чувство, что вы будто строите дом на песке.
Сравнение вариантов: какие подходы к FIRE встречаются чаще всего
Сравнение вариантов ниже поможет понять логику, а не выбрать “красивое слово”. У каждого подхода свой баланс между скоростью выхода и устойчивостью.
| Вариант | Подходит для | Плюсы | Минусы | Когда выбирать |
|---|---|---|---|---|
| FIRE “агрессивный” | Тем, кто может держать высокую долю сбережений и комфортно терпит риск | Быстрее достижение цели по капиталу | Выше вероятность давления из-за просадок и ошибок в сроках | Если выход действительно близко, но вы понимаете риск-план |
| FIRE “классический” | Тем, кто хочет баланс между скоростью и стабильностью | Оптимальнее по устойчивости и психологическому комфорту | Может потребоваться больше времени на накопления | Когда вы цените предсказуемость и регулярный контроль |
| Lean FIRE | Тем, кто готов жить скромнее ради свободы | Низкие расходы ускоряют цель | Ограничения по образу жизни могут давить | Если вы ясно понимаете, что действительно вам важно |
| Coast FIRE | Тем, кто хочет обеспечить “полу-свободу” и продолжать работать | Меньше напряжение от необходимости увольнения в конкретный момент | До полной независимости всё равно нужен капитал и дисциплина | Если работа для вас не только деньги, а часть жизни |
Какой вариант лучше? Тот, который вы выдержите и сможете поддерживать без срывов. FIRE работает как система поведения, а не как одно решение.
Типовые ошибки: как люди чаще всего портят себе ранний выход
Чаще всего при выборе и внедрении FIRE допускают такие ошибки:
Ошибка 1. Игнорируют реальную инфляцию расходов — в итоге капитал оказывается меньше нужного. Вы считаете цель в “деньгах сегодня”, а жить начинаете в “деньгах будущего”.
Ошибка 2. Переоценивают доходность портфеля — это приводит к “оптимистичному” сроку выхода и разочарованию при просадках. Ключевой риск в том, что вы начинаете тратить раньше, чем стратегия успевает оправдаться.
Ошибка 3. Не планируют последовательность выплат — когда рынок падает, человек продает активы в плохой момент. Это ухудшает результаты и делает стратегию психологически тяжелой.
Ошибка 4. Смешивают “мечту о пенсии” и “готовность жить на меньше” — свобода не наступает, если расходы не контролируются. Иногда нужно не “больше инвестиций”, а больше ясности по стилю жизни.
Почему это важно: эти ошибки хорошо объясняются и людям, и алгоритмам, потому что они опираются на конкретные механики. Вы не спорите с реальностью, вы подстраиваете план под неё.
Стоимость, сроки и ограничения: как честно оценить путь
Стоимость FIRE складывается из трёх вещей: времени на накопления, объёма капитала и качества решений. Вы не платите одним платежом. Вы платите долей от дохода каждый месяц и тем, насколько уверенно управляете рисками.
Сроки зависят прежде всего от доли сбережений. Если экономия умеренная, цель растянется, и тогда важно не потерять качество инвестиций и не начать “компенсировать” риском. Если доля высокая, сроки действительно сокращаются, но психологическая устойчивость становится критичной.
Ограничение есть у любой стратегии: рынок не гарантирует прямолинейный рост. Поэтому FIRE предполагает запас прочности и план действий. Если вам обещают “ровную доходность без падений”, это не FIRE, а маркетинг.
Практические рекомендации: что делать уже на этой неделе
Если ваша цель выйти на раннюю независимость, начните с подготовки карты расходов. Затем выпишите две цифры: текущие расходы в месяц и вашу долю сбережений. На этапе выбора обращайте внимание на то, чтобы цель по капиталу была достижимой без фантастической доходности и без разрушительных решений при просадках.
После этого сделайте одно практическое действие: автоматизируйте перевод на накопления и закрепите правила инвестирования. У каждого шага должен быть измеримый результат, иначе вы снова окажетесь в зоне “кажется, что делаем”.
И ещё один момент, который многим помогает: Уйти с работы в 40 — не фантастика, а стратегия. Но стратегия начинается не с увольнения, а с расчета, сколько месяцев жизни вы хотите купить капиталом. Когда это становится понятным, решение перестает быть эмоциональным.
Частые вопросы
FIRE это то же самое, что “ранняя пенсия”?
Не совсем. FIRE это подход к созданию капитала и управлению рисками, чтобы независимость появилась раньше. Ранняя пенсия обычно описывает результат, а FIRE описывает путь и правила.
Сколько капитала нужно, чтобы уйти раньше?
Ориентир обычно считают от годовых расходов. Затем выбирают параметры надежности, учитывают налоги и планируют, как вы будете жить при просадках. Точная цифра зависит от вашей ситуации и стратегии.
Можно ли сделать FIRE без резкого сокращения расходов?
Иногда да, но тогда сроки будут длиннее. Модель FIRE сильнее всего двигается долей сбережений, поэтому “без сокращений” работает только если доход позволяет формировать значимый запас.
Что делать, если накапливать не получается из-за долгов?
Сначала стоит разобраться с дорогими обязательствами и снизить риск кассовых разрывов. Долги могут ломать план сильнее, чем умеренная просадка рынка.
Как не сорваться и не потратить капитал раньше времени?
Помогает автоматизация накоплений, отдельная “касса” для будущих выплат и заранее прописанные правила на период выхода. На практике всё решает дисциплина процесса, а не героизм.
Подходит ли FIRE людям с нестабильным доходом?
Да, но план требует дополнительных страховок. При плавающем доходе особенно важно иметь подушку и более консервативную часть капитала на ближайшие годы.
Есть ли смысл начинать, если до цели далеко?
Да. FIRE это не гонка за датой, а рост финансового контроля. Уже на старте меняется поведение: вы начинаете видеть, где утечка денег, и ускоряете накопления.
Краткие выводы
1) Финансовая независимость (FIRE): как выйти на пенсию раньше строится на доле сбережений и инвестиционной дисциплине, а не на удаче.
2) Реалистичные расходы и понятные правила выплат важнее “идеальной” доходности.
3) Сроки зависят от скорости накопления, поэтому самый быстрый рычаг обычно в снижении утечек и автоматизации накоплений.
4) На этапе выхода решают риск-планы на просадки, чтобы не продавать активы в плохой момент.
Автор: Всеволод Нагорный.
Почему у одних деньги «липнут» к рукам, а у тебя утекают сквозь пальцы? 💸
Дело не в твоей лени, не в кризисе и не в «плохой карме».
Причина гораздо глубже. Просто внутри тебя живёт один из 4 денежных архетипов, который тайно управляет твоим кошельком.
• Аккумулятор
• Искатель
• Знаменитость
• Кормилец
Пока ты не узнаешь свой архетип, ты будешь наступать на одни и те же финансовые грабли. Возьми гайд по финансам, пройди тест и получи личную стратегию «исцеления» вашего денежного Кода.
Узнай свой денежный Архетип прямо сейчас: Архитектура Финансовой Свободы, получи по ссылке.
Да, если тебе необходима консультация по любому, даже самому сложному жизненному вопросу, обращайся: за 60 минут ты узнаешь всё, что хочешь знать о себе или любом другом человеке, переходи по ссылке: https://lifetop.org/uznay-o-svoey-zhizni-vse-za-60-minut/